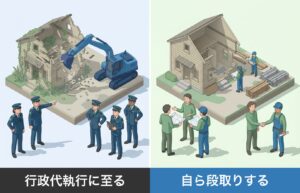
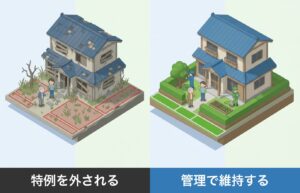
「空き家を放置すると固定資産税が6倍になる」
この話はよく知られていますが、実はもう一つ増税される税金があることをご存じでしょうか。
それが都市計画税(としけいかくぜい)です。
都市部や市街地に実家がある場合、固定資産税とセットで請求されているケースが多く、空き家対策法の影響によって税金が大きく増える可能性があります。
この記事では、見落とされがちな都市計画税の仕組みと、空き家放置による増税リスクについて解説します。
都市計画税とは?固定資産税との違い
都市計画税とは、公園や道路、下水道などの都市基盤整備に使われる税金です。
市町村が課税する地方税の一つで、固定資産税と一緒に請求されます。
課税される対象
都市計画税が課税されるのは、次のエリアにある土地や建物です。
市街化区域(都市として発展させるエリア)
そのため
- 山林
- 農地
- 市街化調整区域
などの土地には課税されません。
一方で、住宅地や駅周辺の土地は多くの場合、市街化区域に指定されています。
税率
都市計画税の税率は自治体ごとに決められていますが、法律上の上限は
0.3%
です。
参考までに、固定資産税の標準税率は
1.4%
となっています。
毎年届く納税通知書を確認すると
- 固定資産税
- 都市計画税
という2つの項目が並んで記載されていることが多く、合算して納付する仕組みになっています。
住宅用地の特例は都市計画税にもある
固定資産税には「住宅用地特例」という減税制度があります。
実はこの特例は、都市計画税にも適用されています。
200㎡以下の住宅用地の場合、次のように評価額が軽減されます。
固定資産税
評価額の 1/6
都市計画税
評価額の 1/3
つまり住宅が建っているだけで、税金が大きく軽減されているのです。
管理不全空家になるとダブル増税
2023年の空き家対策法改正により、新たに管理不全空家という区分が設けられました。
行政から
- 特定空家
- 管理不全空家
に指定され、さらに「勧告」を受けると、住宅用地特例が解除されます。
これにより、固定資産税と都市計画税の両方が増税されることになります。
増税シミュレーション
評価額1,000万円の土地(200㎡以下)を例に見てみましょう。
| 税金の種類 | 特例あり | 特例なし | 増加倍率 |
|---|---|---|---|
| 固定資産税(1.4%) | 約2.3万円 | 14万円 | 約6倍 |
| 都市計画税(0.3%) | 約1万円 | 3万円 | 約3倍 |
| 合計 | 約3.3万円 | 約17万円 | 約5倍 |
このように、固定資産税だけでなく都市計画税も増税されるため、合計税額は大きく跳ね上がります。
これまで年間3万円程度だった税金が、突然17万円になる可能性もあります。
都市計画税の対象か確認する方法
自分の実家が都市計画税の対象かどうかは、次の方法で確認できます。
- 固定資産税の納税通知書を見る
- 自治体の都市計画図を確認する
- 市役所の都市計画課に問い合わせる
特に駅周辺や住宅地の場合、市街化区域に指定されているケースが多いです。
「都会ではないから大丈夫」と思っていても、実際には課税対象になっていることがあります。
まとめ
空き家を放置すると、固定資産税だけでなく都市計画税も増税される可能性があります。
特に空き家対策法によって
- 管理不全空家
- 特定空家
に指定されると、住宅用地特例が解除され、税負担が大きく増える可能性があります。
ダブル増税を防ぐためには、空き家を適切に管理し、行政からの指導を受ける前に対策を取ることが重要です。
定期的な管理や早めの売却・活用を検討することで、将来的な税負担を抑えることができます。
※本記事の内容は、執筆時点の法令や情報に基づく一般的な解説です。個別の事案についての法律・税務・登記の判断を行うものではありません。実際の手続きや判断については、弁護士・司法書士・税理士などの専門家へご相談ください。
\ 最新情報をチェック /