「誰も住んでいないから火事なんて起きないだろう」
「親が加入していた火災保険がそのまま残っているから大丈夫」
もしそう思っているなら、注意が必要です。
実は、住宅が空き家になると、これまで加入していた火災保険が適用されなくなる可能性があります。さらに、契約内容によっては保険料が大幅に上がるケースもあります。
この記事では、意外と知られていない空き家の火災保険の仕組みと、見直すべきポイントを解説します。
空き家は「住宅」ではなくなる可能性がある
火災保険には、建物の用途によって大きく2つの区分があります。
住宅物件
人が住んでいる住宅(保険料が比較的安い)
一般物件
店舗、事務所、空き家など(保険料が高い)
多くの保険会社では、人が住まなくなった住宅は住宅物件ではなく一般物件として扱われます。
つまり、実家が空き家になった場合、これまでの契約条件とは異なる扱いになる可能性があります。
空き家なのに住宅契約のままだと保険が下りない可能性
火災保険では、建物の用途が変わった場合、保険会社へ通知する義務があります。
これを通知義務といいます。
もし空き家になっているにもかかわらず、住宅契約のまま放置していると
- 通知義務違反
- 契約条件違反
と判断される可能性があります。
その結果、火災が発生した場合でも保険金が支払われないケースがあるため注意が必要です。
空き家の火災保険料が高くなる理由
空き家の保険料が高くなる理由は、リスクが高いと判断されるためです。
特に次のようなリスクが指摘されています。
放火のリスク
空き家は人の出入りが少ないため、放火のターゲットになりやすいとされています。
火災発見の遅れ
人が住んでいないと、火災が発生しても発見が遅れ、被害が大きくなる可能性があります。
こうした理由から、空き家は一般物件として扱われることが多く、保険料は住宅の1.5倍〜2倍程度になることがあります。
また、保険会社によっては地震保険の加入が制限される場合もあります。
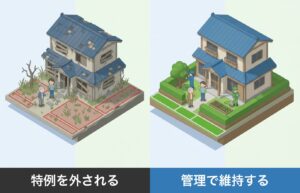
管理されている空き家なら住宅扱いになる場合もある
すべての空き家が一般物件になるわけではありません。
保険会社によっては、次のような条件を満たしていれば、空き家でも住宅物件として扱われる場合があります。
- 家具や家電が残っている
- いつでも居住できる状態
- 定期的に人が出入りしている
- 適切な管理が行われている
例えば
- 定期的に帰省して管理している
- 空き家管理サービスを利用している
といった場合は、住宅扱いになる可能性があります。
これは保険料を抑える大きなポイントになります。
空き家になったら保険契約を確認する
実家が空き家になった場合、まず確認すべきなのが火災保険の契約内容です。
確認するポイントは次の通りです。
- 契約区分(住宅物件か一般物件か)
- 補償内容
- 契約期間
- 地震保険の有無
そして、現在の状況を保険会社または代理店へ連絡し、契約内容を見直すことが重要です。
まとめ
空き家になると、これまで加入していた火災保険がそのまま使えない可能性があります。
特に住宅契約のまま放置している場合、通知義務違反と判断され、火災時に保険金が支払われないケースもあります。
空き家の火災リスクは決して低くありません。放火や台風被害などに備えるためにも、保険契約の見直しは重要です。
実家が空き家になった場合は、まず保険証券を確認し、保険会社や代理店へ相談することをおすすめします。
無保険状態だけは、絶対に避けるようにしましょう。
※本記事の内容は、執筆時点の法令や情報に基づく一般的な解説です。個別の事案についての法律・税務・登記の判断を行うものではありません。実際の手続きや判断については、弁護士・司法書士・税理士などの専門家へご相談ください。
\ 最新情報をチェック /